Eesti ehitusturg 2027: kolm stsenaariumi ja olulisemad näitajad
Eesti ehitusturg taastub, kuid 2027. aasta kasv ei pruugi jõuda kõigi ettevõteteni. Kolm stsenaariumi ja seitse näitajat aitavad hinnata, kust tuleb uusi tellimusi ning millal tasub plaane muuta.
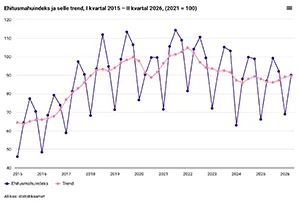
Foto: Statistikaamet
Eesti ehitusettevõtte jaoks algab 2027. aasta väljavaade üsna praktilisest küsimusest: kui palju on järgmise kevade töödest juba lepinguga kaetud? Majanduskasvu prognoos annab tausta, kuid ei ütle, kas tööd jagub korterelamute ehitajale, teetööde tegijale või ventilatsioonisüsteemide paigaldajale. Nende tellijad, rahastus ja otsustamise tempo võivad olla väga erinevad.
2026. aasta sügiseks on turul taastumise märke, ent uue kasvutsükli ulatus jääb lahtiseks. Järgmise aasta eelarvet koostades tasub ühe kasvunumbri asemel läbi mõelda kolm võimalikku arengut ning vaadata, millised andmed neid kinnitavad.
Kasv on alanud, uusarendus ootab
Statistikaameti järgi suurenes Eesti ehitusettevõtete ehitusmaht 2026. aasta teises kvartalis aastavõrdluses 3,8%, kohalikul turul 4,6%. Eestis kasvas nii hoonete kui ka rajatiste ehitus. Hooneehitust vedasid seejuures peamiselt remondi- ja rekonstrueerimistööd.
Uute eluruumide pilt oli tagasihoidlikum. Teises kvartalis väljastati ehitusluba 1346 eluruumile, 14% vähem kui aasta varem. Kasutusse lubati 998 uut eluruumi, enam kui neljandiku võrra vähem. See tähendab, et ehitusmahu paranemist ei saa veel pidada elamuarenduse laiapõhjaliseks taastumiseks.
Rahandusministeeriumi augustiprognoos näeb 2027. aastaks ette 2,3% majanduskasvu. Eesti Panga septembriprognoos ootab lähiaastatel ligikaudu 2,5% kasvu. Mõlemad kirjeldavad kogu majandust. Ehitusse jõuab taastumine siis, kui paranenud sissetulekud, ettevõtete müük ja rahastamisvõimalused muutuvad investeerimisotsusteks.
Põhistsenaarium: mõõdukas ja ebaühtlane taastumine
Praeguste andmete põhjal on mõistlik planeerimise lähtekoht mõõdukas taastumine. Selles stsenaariumis lisandub tellimusi, kuid tööde jaotus jääb ebaühtlaseks. Rekonstrueerimine ja olemasolevate hoonete kohandamine võivad pakkuda tööd varem kui suuremad uusarendused.
Elamuehituses sõltub tempo ostjate maksevõimest ja arendajate müügist. Tööstushoone või lao puhul peab tellija nägema, et lisapinda on vaja ning investeeringu kulud on jõukohased. Avalike objektide puhul määravad alguse eelarve, hanke tulemus ja projekti valmidus.
Ehitajale tähendaks see stabiilsemat tööjärge, kuid jätkuvat hinnakonkurentsi. Tellimuste kasv ei pruugi kohe parandada kasumlikkust, sest varasematel aastatel vabanenud võimsus võib hoida pakkumishinnad madalad. Ettevõtte tegelikku seisu näitab seetõttu paremini lepingute marginaal kui käibe kasv.
Kiirem taastumine: erainvesteeringud tulevad kaasa
Tugevamas stsenaariumis paraneb kindlustunne piisavalt, et seni ootel olnud projektid jõuavad ehituseni. Korterite müük hoogustub, ettevõtted julgevad tootmist laiendada ning rahastajad näevad projektides väiksemat riski.
Selle eelduseks on mitu samaaegset muutust: talutavad finantseerimiskulud, prognoositavamad energiahinnad ja tellijate tulude paranemine. Üks hea kvartal ei ole veel piisav. Kiiremat taastumist kinnitaks olukord, kus müük, ehitusload ja tegelikud ehituse alustamised liiguvad mitme kvartali jooksul samas suunas.
Ehitaja jaoks kerkiks siis küsimus, kas olemasolevate meeskondadega saab kasvavat töömahtu teenindada. Alltöövõtjate saadavus, materjalide tarneajad ja projektijuhtide koormus võivad muutuda kitsaskohaks. Liiga palju korraga võetud objekte võib kasvu eelise kiiresti ära süüa.
Nõrgem stsenaarium: otsused lükkuvad edasi
Nõrgemas stsenaariumis jääb majanduse paranemine tellijate jaoks liiga väikeseks või ebakindlaks. Energiahindade surve, kallis rahastus või nõrk müük sunnib projekte ümber arvutama. Hange võib toimuda, kuid lepinguni või ehituse alguseni ei jõuta.
Eesti Pank on septembriprognoosis nimetanud oluliseks riskiks hinnatõusu kiirenemist juhul, kui kallid energiahinnad ei lange. Ehitusettevõttel võib see väljenduda korraga kahes probleemis: sisendkulud kasvavad ning tellija kärbib eelarvet.
Sellises olukorras suureneb kiusatus võtta tööd väga väikese kattega. Samal ajal tuleb ettevõttel maksta palku, tasuda tarnijatele ja rahastada pooleliolevaid objekte. Suur tellimus võib rahapuudust süvendada, kui maksegraafik eeldab ehitajalt pikaajalist ettemaksmist.
Need kolm stsenaariumi on toimetuslik analüüs, mitte ametlikud ehitusmahu prognoosid. Nende eesmärk on aidata ettevõttel siduda turu areng konkreetsete otsustega.
Seitse näitajat, mida jälgida
1. Ehitusmaht tegevusala järgi. Üldnäitaja kõrval tasub vaadata hoonete ja rajatiste ehitust ning kodu- ja välisturgu eraldi. Käibe suurenemine võib tulla hinnatõusust; ehitusmahu muutus aitab hinnata tegelikku tööde hulka. Oma ettevõtte turgu tuleb võrrelda sobiva segmendiga.
2. Ehitusload ja projektide edenemine. Lubade arv kirjeldab võimalikku tulevast tööd, kuid luba ei taga ehituse algust. Eluruumide kõrval tasub jälgida mitteelamute kavandatud pinda ja kasutusotstarvet. Veel parem ülevaade tekib, kui teadaolevate projektide puhul on selge ka rahastuse ja projekteerimise seis.
3. Korterite müük ja müügitempo. Arenduse algust mõjutab, kui kiiresti ostjad otsustavad ja kui suur osa korteritest on müüdud. Tehingute arvu kõrval loevad müügiperiood ning allahindluste ulatus. Hinnakirja püsimine ei pruugi tähendada tugevat nõudlust, kui müük toimub lisasoodustustega.
4. Laenude tegelik hind ja kättesaadavus. Euribor on ainult üks osa rahastamiskulust. Tellija jaoks loevad ka panga marginaal, omafinantseering, tagatised ja lepingu tingimused. Ehitajal tasub uurida, kas objekti rahastus on kinnitatud ning millised tingimused peavad enne väljamakseid täituma.
5. Hanked, lepingud ja alustamise kuupäevad. Riigi või omavalitsuse investeerimiskava annab suuna, kuid järgmise aasta töömahtu näitavad täpsemalt välja kuulutatud hanked ja sõlmitud lepingud. Suure objekti puhul tuleb vaadata ka tööde etappe: kogumaksumus ei võrdu ühe aasta ehitusmahuga.
6. Sisendhinnad ja pakkumiste kehtivus. Ehitushinnaindeks tõusis 2026. aasta teises kvartalis aastaga 3,1%, materjalide kulud 3,9%. Keskmine indeks ei kirjelda siiski iga objekti kulustruktuuri. Terase, soojustuse, tehnosüsteemide ja transpordi hinnad võivad liikuda erinevalt. Pika lepingu puhul loeb, millised hinnad on tarnijaga tegelikult kokku lepitud.
7. Tellimusraamat, marginaal ja laekumised. Ettevõtte kõige lähem turuindikaator on tema enda tööjärg. Oluline on eristada sõlmitud lepinguid läbirääkimistest ning jälgida objektide tasuvust ja arvete laekumist. Kui käive suureneb, kuid raha laekub aeglasemalt, vajab kasv lisarahastust.
Kuidas teha järgmise aasta plaan?
2027. aasta eelarve võiks lähtuda kinnitatud töödest ja realistlikult lisanduvatest tellimustest. Kiirema kasvu jaoks tasub ette valmistada meeskondade ning alltöövõtjate kasutamise võimalused. Nõrgema arengu korral peab olema selge, milliseid kulusid saab vähendada ja kui kaua jätkub käibevahendeid.
Iga kvartali järel võiks võrrelda, kas tellimuste lisandumine, hinnad ja laekumised vastavad plaanile. Kui pakkumisi küsitakse rohkem, aga lepinguid ei sõlmita, ei ole põhjust püsikulusid samas tempos kasvatada. Kui kinnitatud tööjärg pikeneb ja marginaal püsib, saab kaaluda lisavõimsust.
Müügitöös tasub samal ajal täpsustada, millise tellija probleemile ettevõte lahendust pakub. Rekonstrueerimise tellija võib vajada etapiviisilist tööd kasutuses olevas hoones, tööstusettevõte lühikest tootmisseisakut ning arendaja kindlust valmimise tähtajas. Need erinevused mõjutavad nii pakkumise sisu kui ka vajalikku meeskonda. Üldine turuootus ei asenda oma klientidega peetud vestlusi.
Eesti ehitusturu taastumine annab põhjust otsida uusi võimalusi. Ettevõtte jaoks muutub see kasvuks alles siis, kui sobiv tellimus jõuab lepingusse, töö saab tehtud kavandatud kuluga ja arve tasutakse õigel ajal.